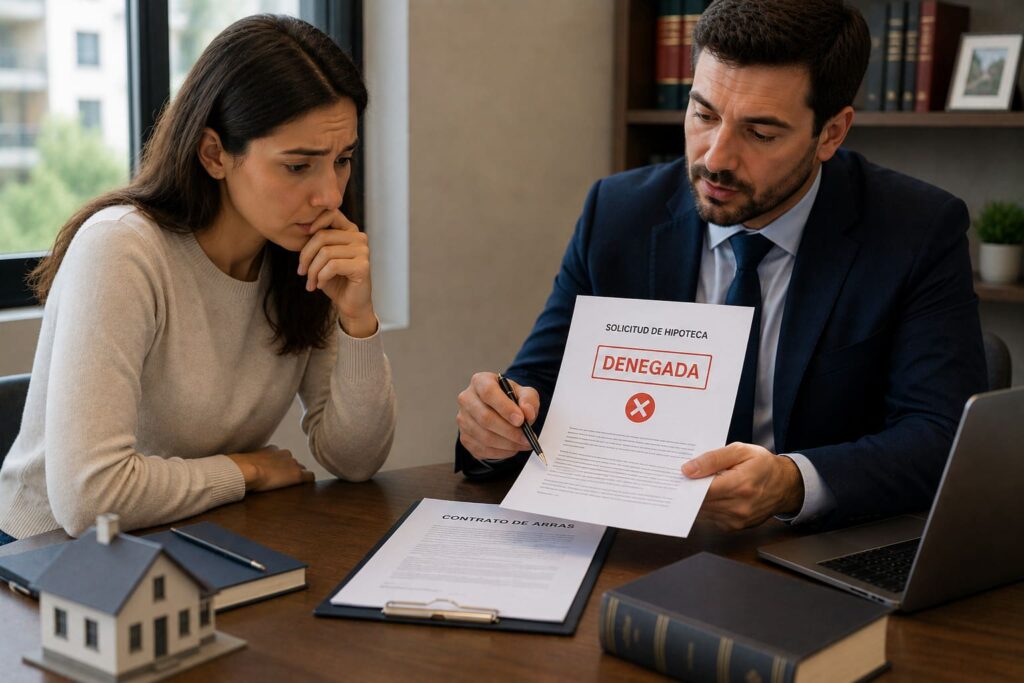
Que el banco deniegue la hipoteca no significa automáticamente que puedas recuperar las arras. La respuesta dependerá, sobre todo, de lo pactado en el contrato y de si la compraventa quedó condicionada a la obtención de financiación.
Si el contrato incluye una cláusula de financiación que permite recuperar las cantidades entregadas cuando el banco rechaza la hipoteca, la posición del comprador será más favorable. Si no existe esa previsión, habrá que analizar el tipo de arras pactadas y el contenido completo del contrato.
Muchas personas firman las arras confiando en que el banco aprobará la operación y descubren después que la financiación ha sido denegada. Antes de dar por perdido el dinero —o asumir que puede recuperarse— conviene revisar exactamente qué se firmó.
Si todavía tienes dudas sobre este tipo de contrato, puedes consultar nuestro artículo sobre qué es un contrato de arras y qué ocurre si una de las partes incumple.
En este artículo explico qué ocurre si no te conceden la hipoteca después de firmar arras, cuándo puede recuperarse el dinero y qué aspectos del contrato deben revisarse.
¿Qué ocurre si el banco no concede la hipoteca?
La denegación de la hipoteca no determina por sí sola que el comprador pueda recuperar las arras ni que deba perderlas.
Lo primero que debe revisarse es el contrato firmado, porque las consecuencias dependerán de lo que las partes hayan pactado. El Código Civil permite establecer libremente cláusulas y condiciones contractuales dentro de los límites legales, por lo que una previsión específica sobre financiación puede resultar decisiva. BOE
Algunos contratos regulan expresamente qué ocurre si el comprador no obtiene la hipoteca. Otros no contienen ninguna previsión sobre esta situación. En ese segundo caso será necesario analizar el tipo de arras, el contenido completo del contrato y las circunstancias del incumplimiento.
La importancia de la cláusula de financiación
Una cláusula de financiación puede prever que la operación quede condicionada a que el comprador obtenga una hipoteca dentro de un plazo determinado.
Para saber si permite recuperar las arras no basta con comprobar que la cláusula existe. Hay que revisar qué financiación debía solicitarse, dentro de qué plazo, qué documentación debía aportarse y qué ocurre exactamente si el banco la deniega.
También conviene comprobar si el contrato exige acreditar formalmente la denegación de la financiación o realizar alguna comunicación al vendedor dentro de un plazo concreto.
Si el contrato no contiene ninguna previsión sobre financiación, la denegación de la hipoteca no libera automáticamente al comprador de sus obligaciones. Habrá que interpretar el contrato en su conjunto y determinar qué naturaleza tienen las arras pactadas. La interpretación debe partir del tenor de las cláusulas cuando estas sean claras. BOE
Además de revisar la cláusula de financiación, también es recomendable comprobar el resto de condiciones del contrato antes de firmarlo. Puede interesarte nuestro artículo sobre qué revisar antes de comprar una vivienda.
¿Siempre se pierden las arras si no conceden la hipoteca?
No. Que el banco rechace la hipoteca no significa automáticamente que el comprador pierda las cantidades entregadas.
Si el contrato condiciona la compraventa a la obtención de financiación y se cumplen los requisitos pactados, puede existir derecho a recuperar las arras en los términos previstos en esa cláusula.
Si no existe una cláusula de financiación, la denegación de la hipoteca no libera por sí sola al comprador. En ese caso habrá que revisar el contrato y, especialmente, qué tipo de arras se pactaron, porque las consecuencias no son las mismas en todos los supuestos. El artículo 1454 del Código Civil contempla específicamente las arras penitenciales, que permiten al comprador desistir asumiendo su pérdida cuando realmente se hayan pactado con ese carácter.
También puedes consultar nuestro artículo sobre si el comprador puede echar atrás una compraventa después de firmar las arras.
Para determinar si las arras pueden recuperarse conviene comprobar:
- El tipo de arras pactadas.
- El contenido completo del contrato.
- La existencia y redacción de una cláusula de financiación.
- Si se han cumplido los plazos y condiciones previstos para solicitar la hipoteca.
- Cómo debe acreditarse la denegación del préstamo.
- Las actuaciones realizadas por comprador y vendedor después de conocerse la negativa del banco.
Por tanto, antes de dar por perdido el dinero resulta esencial revisar el contrato y comprobar qué consecuencias se pactaron para el supuesto de que la financiación no fuera concedida.diferencias en la redacción del contrato pueden producir consecuencias jurídicas muy distintas.
Aspectos que conviene revisar
Antes de sacar conclusiones, resulta recomendable comprobar:
- Qué tipo de arras se firmaron.
- Si el contrato condiciona la compraventa a la concesión de la hipoteca.
- El plazo previsto para obtener la financiación.
- La documentación que acredita la solicitud y la denegación del préstamo.
- Las obligaciones asumidas por comprador y vendedor.
¿Qué documentación debe revisarse antes de decidir si puedes recuperar las arras?
Para determinar si el comprador puede recuperar las cantidades entregadas no basta con saber que el banco ha denegado la financiación.
Conviene revisar conjuntamente:
- El contrato de arras completo y sus anexos.
- El justificante del pago de las cantidades entregadas.
- La comunicación o documento que acredite la denegación de la hipoteca.
- La documentación que demuestre cuándo y en qué condiciones se solicitó la financiación.
- Las comunicaciones mantenidas entre comprador, vendedor y, en su caso, la inmobiliaria.
- Cualquier modificación, prórroga o acuerdo posterior firmado por las partes.
- Las fechas de solicitud y denegación de la hipoteca, especialmente si el contrato establece un plazo para obtener financiación o comunicar su rechazo.
Esta documentación permitirá comprobar si se han cumplido las condiciones pactadas y valorar con mayor precisión si procede reclamar la devolución de las arras o qué otras alternativas tiene el comprador.ten.
¿Qué opciones tiene el comprador si le deniegan la hipoteca?
La denegación de la financiación no obliga siempre a adoptar la misma solución. Una vez revisado el contrato y la documentación, pueden plantearse distintas alternativas:
- Solicitar la devolución de las arras, si el contrato contiene una cláusula de financiación y se cumplen los requisitos previstos para recuperar las cantidades entregadas.
- Negociar una prórroga con el vendedor si el comprador sigue interesado en adquirir la vivienda y necesita más tiempo para obtener financiación.
- Buscar una solución de mutuo acuerdo, dejando sin efecto la operación y pactando qué ocurre con las cantidades entregadas.
- Valorar otra vía de financiación, si el comprador todavía desea completar la compraventa y resulta económicamente viable.
- Reclamar la devolución de las arras cuando exista fundamento contractual o jurídico para ello y el vendedor se niegue a reintegrarlas.
Antes de elegir una de estas opciones conviene comprobar los plazos establecidos en el contrato y evitar actuaciones que puedan interpretarse como un incumplimiento del comprador.
¿Puede evitarse este problema antes de firmar las arras?
Sí, en muchos casos.
Una buena redacción del contrato de arras puede reducir considerablemente el riesgo de conflicto si finalmente el comprador no obtiene la financiación necesaria.
Antes de firmar conviene revisar, especialmente:
- Si la compraventa queda condicionada a la obtención de la hipoteca.
- Qué importe o porcentaje de financiación debe obtener el comprador.
- El plazo disponible para solicitar y conseguir el préstamo.
- Cómo debe acreditarse la denegación de la financiación.
- Si es necesario comunicar esa denegación al vendedor dentro de un plazo determinado.
- Qué ocurre con las cantidades entregadas si el banco rechaza la operación.
Cuanto más clara sea la cláusula de financiación, menor será el margen para discutir posteriormente si el comprador tiene derecho a recuperar las arras.
Por ello, cuando la compra depende necesariamente de una hipoteca, conviene revisar el contrato antes de entregar cantidades importantes o asumir obligaciones que puedan resultar difíciles de cumplir.ntroversias posteriores.
¿El banco ha rechazado tu hipoteca después de firmar las arras?
No des por perdido el dinero entregado sin revisar antes qué se pactó en el contrato.
Como abogado especializado en Derecho inmobiliario y en compraventas de vivienda en Sevilla, analizo personalmente el contrato de arras, la denegación de la financiación y el resto de la documentación para valorar si puedes recuperar las cantidades entregadas y qué alternativas existen.
Reserva una consulta jurídica para estudiar tu caso antes de que transcurran plazos relevantes o adoptes una decisión que pueda perjudicarte.
Preguntas frecuentes
¿Pierdo siempre las arras si el banco no me concede la hipoteca?
No. Si el contrato contiene una cláusula que condiciona la compraventa a la obtención de financiación y se cumplen sus requisitos, puede proceder la devolución de las arras.
Si no existe esa previsión, habrá que analizar el tipo de arras pactadas y el resto del contrato.
¿Qué es una cláusula de financiación?
Es una cláusula mediante la cual las partes condicionan la compraventa a que el comprador obtenga la financiación necesaria en las condiciones y dentro del plazo pactados.
Puede establecer también cómo debe acreditarse la denegación de la hipoteca y qué ocurre con las cantidades entregadas.
¿Qué ocurre si el contrato de arras no incluye una cláusula de financiación?
La denegación de la hipoteca no permite automáticamente recuperar las arras.
Será necesario revisar qué tipo de arras se pactaron, qué obligaciones asumió el comprador y si existe algún otro fundamento contractual o jurídico que permita reclamar su devolución.
¿Es suficiente con que el banco rechace verbalmente la hipoteca?
Puede no ser suficiente, especialmente si el contrato exige acreditar la denegación de la financiación.
Por ello, conviene solicitar a la entidad bancaria un documento o comunicación que permita demostrar que la hipoteca fue rechazada y en qué fecha se produjo la denegación.
¿Puedo negociar con el vendedor si me deniegan la hipoteca?
Sí. Las partes pueden acordar una prórroga para obtener financiación, modificar determinadas condiciones o resolver la operación de mutuo acuerdo.
Lo recomendable es que cualquier acuerdo quede documentado por escrito.
Normativa aplicable
La posibilidad de recuperar las cantidades entregadas tras la denegación de una hipoteca dependerá, principalmente, del contenido del contrato de arras, de la voluntad de las partes y de las normas generales que regulan las obligaciones y los contratos.
Código Civil (Real Decreto de 24 de julio de 1889)
- Artículos 1091, 1101, 1124, 1255, 1256, 1258 y 1454.
- Regulan la fuerza obligatoria de los contratos, las consecuencias del incumplimiento, la autonomía de la voluntad y el régimen de las arras penitenciales.
Ley Hipotecaria (Decreto de 8 de febrero de 1946)
- Resulta relevante en relación con la formalización de la compraventa y la constitución e inscripción del préstamo hipotecario, aunque la controversia principal se centra en el contenido del contrato de arras.
Mi experiencia profesional
En mi experiencia profesional, muchas personas firman un contrato de arras convencidas de que la concesión de la hipoteca será un mero trámite. Sin embargo, cuando la financiación es denegada, descubren que el contrato puede no prever esa situación o hacerlo de forma poco clara. Por ello, antes de firmar unas arras recomiendo revisar especialmente las cláusulas relativas a la financiación y las consecuencias de una posible denegación del préstamo. Un contrato bien redactado puede evitar conflictos muy costosos.
Sobre el autor
Soy Fernando Simó, abogado colegiado en los Ilustres Colegios de Abogados de Sevilla y Valencia, en ejercicio desde 2013.
Estoy especializado en Derecho de sucesiones, Derecho inmobiliario y accidentes de tráfico, áreas en las que asesoro y represento a particulares y empresas, tanto en la prevención de conflictos como en la defensa de sus derechos ante los tribunales.
A través de este blog comparto información jurídica clara, rigurosa y actualizada, basada en la legislación vigente, la jurisprudencia y mi experiencia profesional, con el objetivo de ayudar a los lectores a comprender mejor sus derechos y tomar decisiones informadas.
Cada asunto presenta circunstancias propias. Por ello, el contenido de este artículo tiene carácter meramente divulgativo y no sustituye el asesoramiento jurídico personalizado.
Última revisión: 29 de septiembre de 2026.